이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
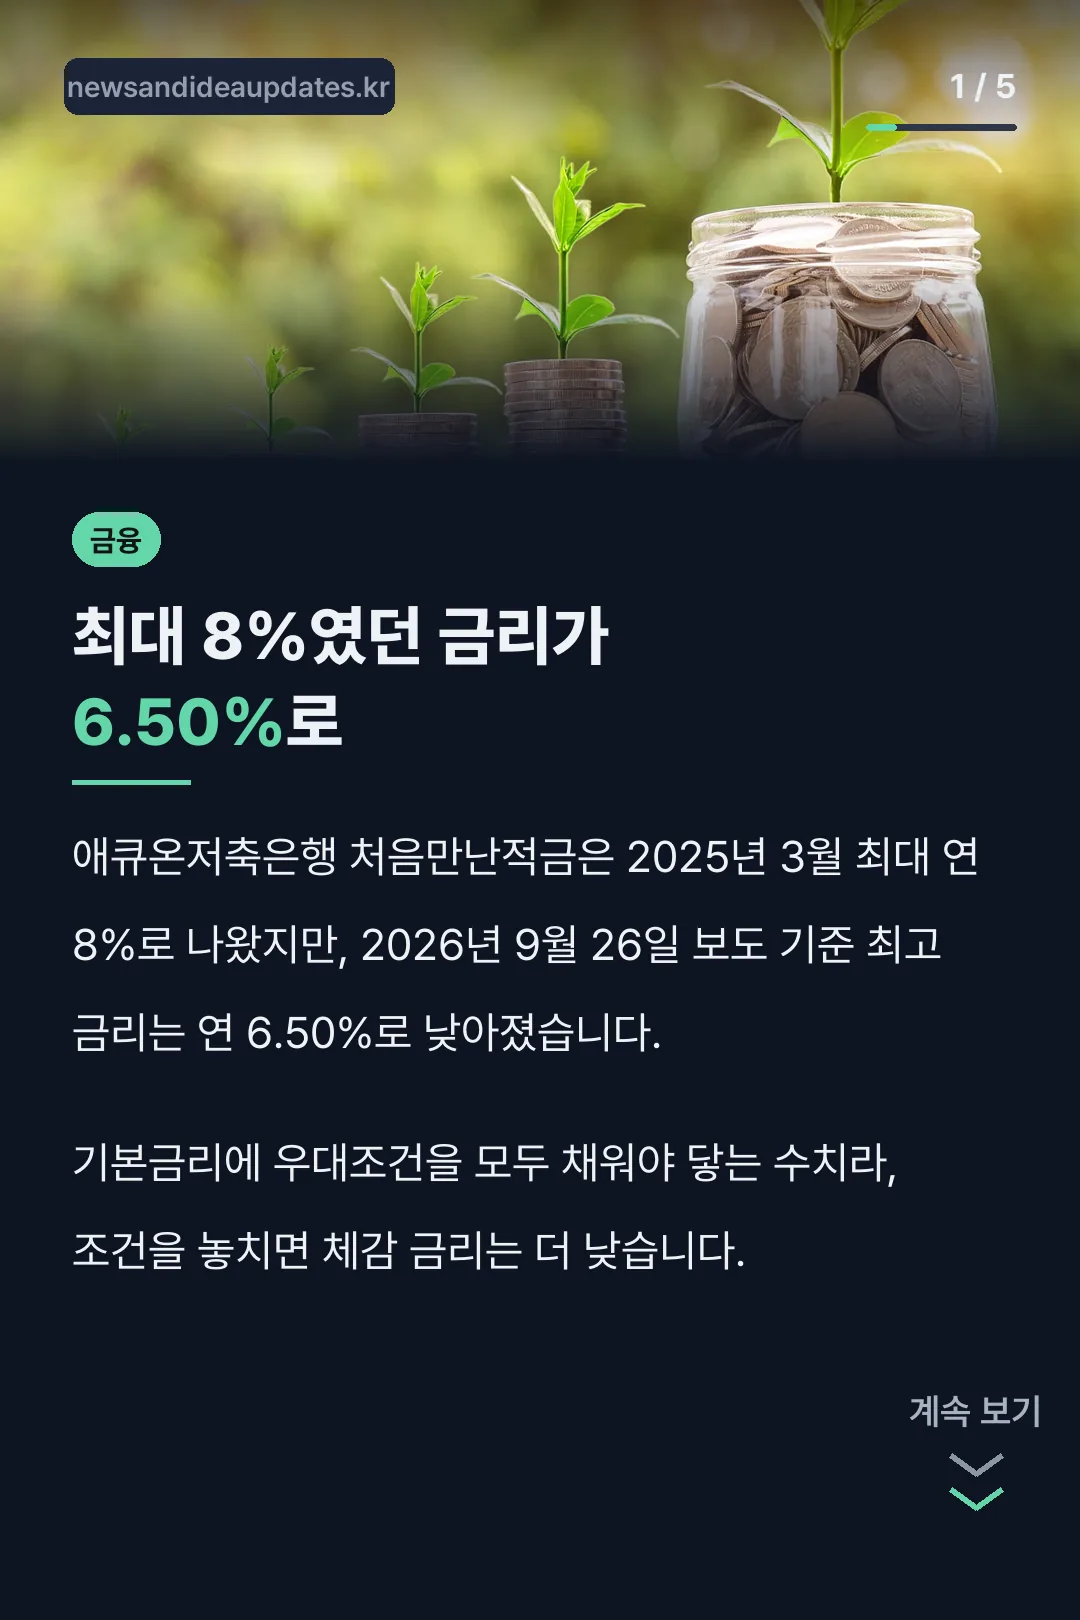
애큐온저축은행 처음만난적금은 출시 당시 최대 연 8% 금리로 화제였습니다. 2025년 3월 24일 나온 상품인데, 시간이 지나면서 최고 금리가 어떻게 바뀌었는지 궁금해하는 분이 많습니다.
출시 당시 조건과 2026년 9월 말 기준 최신 금리, 가입 조건까지 확인한 내용을 정리했습니다.
애큐온저축은행 처음만난적금, 출시 당시 조건
2025년 3월 24일 출시 당시 기본금리는 연 3.0%였고, 우대금리를 모두 채우면 최대 연 8.0%까지 가능했습니다. 가입 금액은 1만원에서 20만원까지, 가입 기간은 12개월입니다.
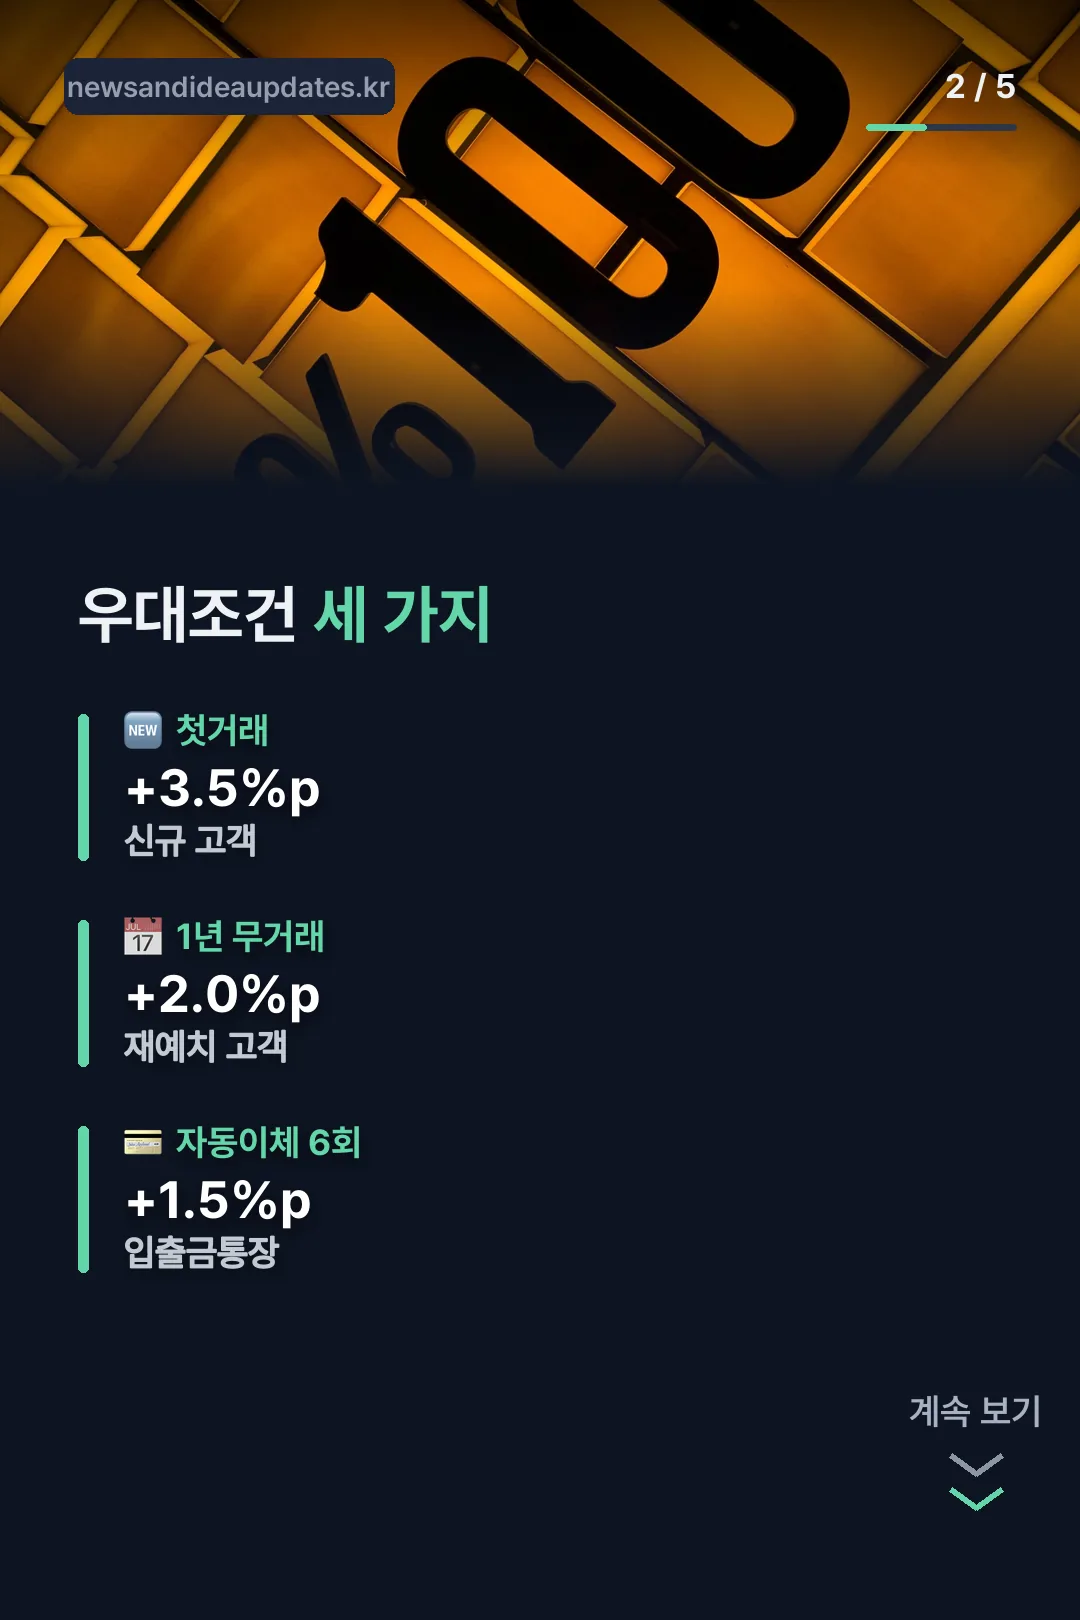
우대금리는 세 가지 조건으로 나뉩니다. 애큐온저축은행과 첫 거래면 연 3.5%포인트, 직전 1년간 예·적금을 보유하지 않았다면 연 2.0%포인트, 애큐온 입출금 통장에서 자동이체를 6회 이상 이용하면 연 1.5%포인트가 더해지는 구조입니다.
2026년 9월 기준 최고 금리는 6.50%
2026년 9월 26일 보도를 보면, 애큐온저축은행 처음만난적금의 12개월 최고 금리는 연 6.50%로 집계됩니다. 출시 당시 연 8.0%보다 1.5%포인트 낮아진 수치입니다.
저축은행 적금 금리는 시장 기준금리 흐름을 따라가는 경우가 많아, 이 적금만 유독 금리가 내린 것은 아닙니다. 저축은행 적금 상품 전반이 같은 시기에 비슷하게 낮아지는 흐름을 보였습니다.
소액 적금이라는 점도 특징
가입 금액이 1만원에서 20만원으로 제한돼 있어, 목돈을 모으는 상품이라기보다는 첫 거래를 유도하는 소액 적금에 가깝습니다. 월 20만원씩 12개월을 채워도 원금은 240만원입니다.
그만큼 이 적금 하나로 큰 이자를 기대하기는 어렵습니다. 다만 신규 고객 우대 조건이 크게 걸려 있어, 저축은행과 처음 거래를 시작하는 입장에서는 접근성이 좋은 상품으로 꼽힙니다.
조건을 놓치면 체감 금리는 낮아진다
최고 금리는 세 가지 우대 조건을 모두 채워야 닿는 수치입니다. 기존 거래 고객이거나 자동이체를 설정하지 않으면 기본금리에 가까운 금리만 받게 됩니다.
가입 전에 본인이 첫 거래 대상인지, 자동이체 조건을 채울 수 있는지부터 따져 보면 실제로 받는 금리를 가늠할 수 있습니다. 금리는 가입 시점의 공시를 기준으로 하니, 공시된 수치는 수시로 바뀔 수 있다는 점도 함께 참고할 부분입니다.
이런 ‘첫거래 유도형’ 적금은 흔한 구조다
신규 고객에게 큰 우대금리를 주고 기존 고객에게는 낮은 기본금리만 적용하는 방식은 저축은행 업계에서 자주 쓰는 구조입니다. 광고에 적힌 ‘최대’ 금리와 실제로 받는 금리 사이의 격차가 크다는 점도 이런 상품들의 공통점으로 꼽힙니다.
그래서 금리 비교 사이트에서 ‘최대 금리’만 보고 고르기보다, 본인이 우대조건을 몇 개나 채울 수 있는지부터 따져 보는 것이 체감 금리를 정확히 가늠하는 방법입니다. 같은 이름의 상품이라도 시기에 따라 조건이 조금씩 바뀔 수 있어, 가입 시점 공시 자료를 다시 보는 습관이 필요합니다.
자주 묻는 질문
애큐온저축은행 처음만난적금 지금 최고 금리는 얼마예요?
2026년 9월 26일 보도 기준 12개월 최고 연 6.50%입니다. 출시 당시 8.0%보다 낮아졌습니다.
가입 금액 한도는 얼마인가요?
월 1만원에서 20만원까지입니다. 가입 기간은 12개월입니다.
우대금리 조건은 뭔가요?
첫 거래·직전 1년 무거래·자동이체 6회 이상 세 가지입니다. 조건마다 우대금리 포인트가 다르게 더해집니다.
기존 고객도 가입할 수 있나요?
가입은 할 수 있지만 ‘첫 거래’ 우대금리는 받을 수 없어 최고 금리에는 닿기 어렵습니다.
왜 금리가 낮아졌나요?
저축은행 적금 상품 전반이 같은 시기에 금리가 낮아지는 흐름을 보였고, 이 적금도 그 흐름을 따라간 것으로 보입니다.
어디서 가입하나요?
애큐온저축은행 공식 사이트나 앱에서 가입할 수 있습니다. 가입 직전 공시된 금리를 다시 비교해 보는 것이 정확합니다.
다른 저축은행에도 비슷한 상품이 있나요?
신규 고객 우대금리를 크게 걸어 두는 ‘첫거래 유도형’ 적금은 여러 저축은행에서 비슷한 구조로 운영됩니다.
중도 해지하면 우대금리도 받을 수 있나요?
일반적으로 적금은 만기를 채워야 우대금리까지 포함한 전체 이자를 받을 수 있는 구조입니다. 중도 해지 조건은 가입 전 상품 설명서로 확인하는 것이 정확합니다.
세금은 어떻게 떼이나요?
일반 적금과 같은 이자소득세 과세 방식이 적용됩니다. 비과세 종합저축 한도가 남아 있다면 해당 창구에서 비과세 가입 여부를 함께 물어보는 것이 좋습니다.
예금자보호는 되나요?
저축은행 상품이라 예금자보호법이 적용됩니다. 2025년 9월 1일부터 보호 한도가 5천만원에서 1억원으로 상향돼, 그 안에서는 원금과 이자를 합쳐 보호받을 수 있습니다.