이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
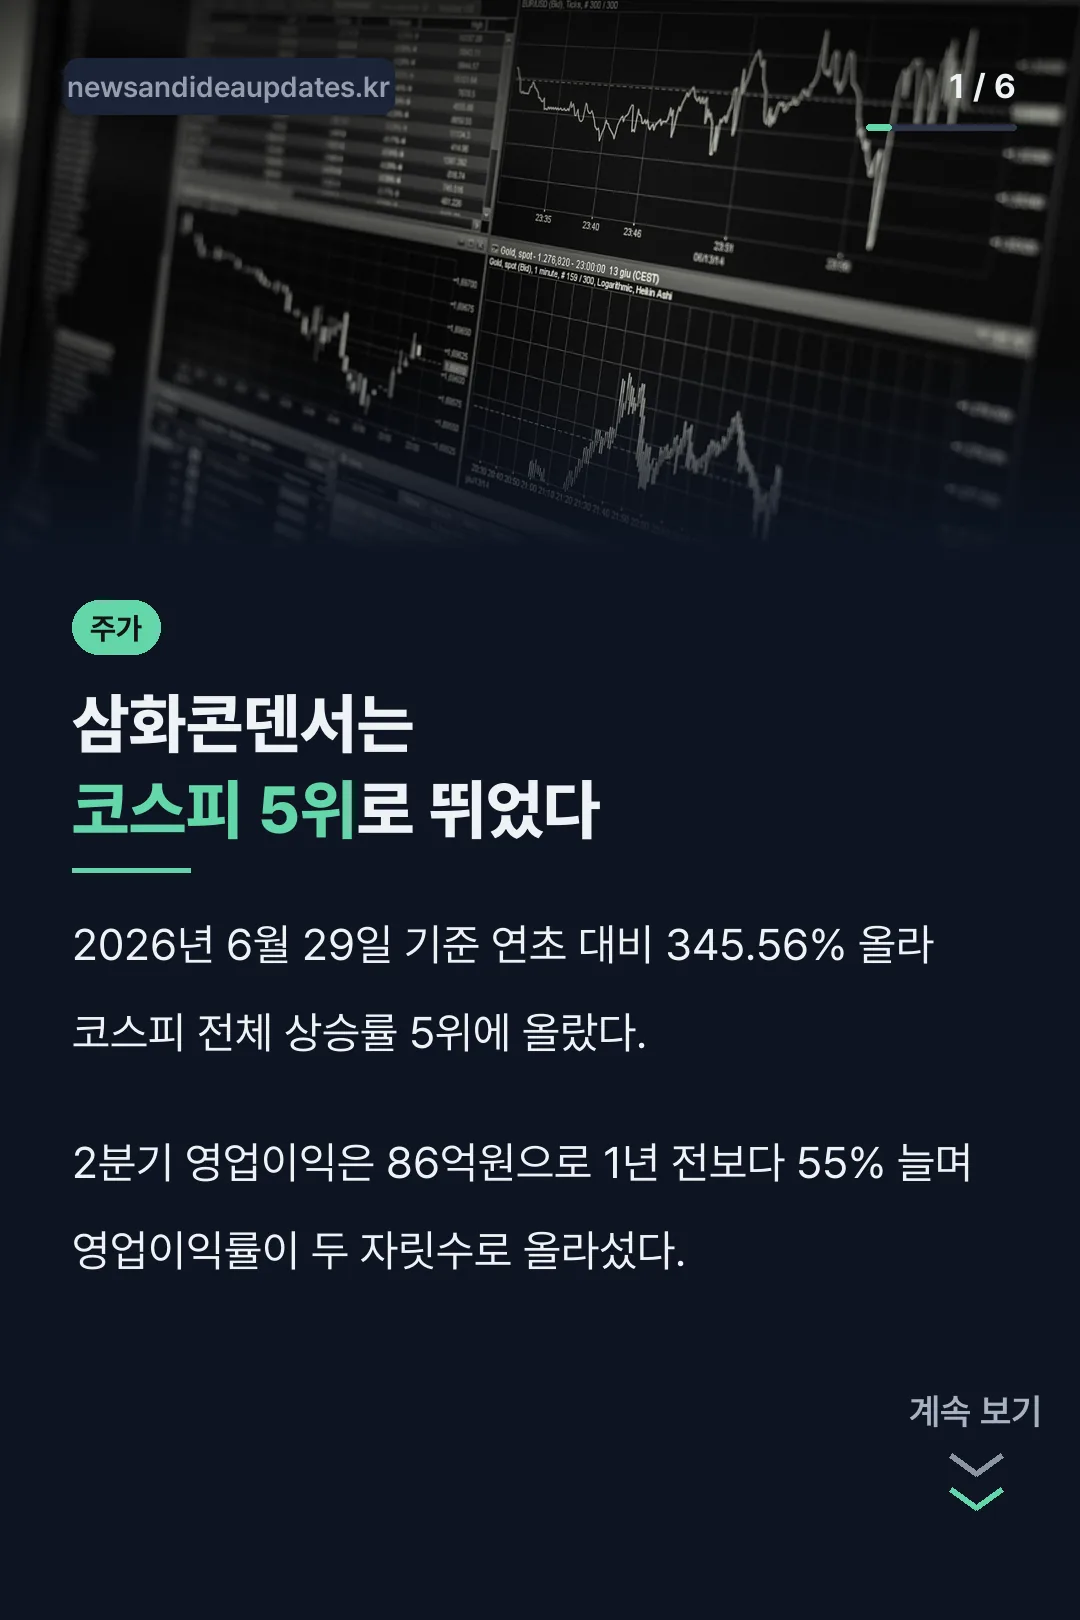
삼화콘덴서 주가전망을 찾는 사람이 늘어난 건 숫자 하나 때문이다. 2026년 6월 29일 기준 코스피 전체 상승률 5위, 연초 대비 345.56%. 1위 삼성전기(691.46%)·2위 삼성전기우(562.97%)만큼은 아니지만 6위 SK하이닉스(310.63%)와 15위 삼성전자(170.29%)보다는 높다. 콘덴서를 만드는 회사의 주가가 왜 여기까지 왔는지는 실적과 공급망 쪽 사실로 설명이 된다.
다만 이 글은 앞으로 더 오를지를 점치지 않는다. 10월 11일 기준 확인된 숫자와 그 숫자가 나온 배경만 정리한다.
삼화콘덴서 주가전망의 출발점 — 2분기 실적
삼화콘덴서는 2026년 2분기 연결 기준 매출 829억원, 영업이익 86억원을 냈다. 전년 동기 대비 매출은 5.2%, 영업이익은 55.1% 늘었다. 영업이익률은 10.4%로, 8개 분기 만에 다시 두 자릿수를 회복했다.
영업이익이 매출보다 훨씬 많이 늘었다는 건 같은 매출을 내는 데 비용이 덜 들었다는 뜻이다. 콘덴서 업종에서 흔한 패턴은 아니고, 이게 주가가 먼저 움직인 이유로 꼽힌다.
목표가 51,000원, 그런데 신고가는 196,800원
2026년 2월 23일 iM증권은 삼화콘덴서에 매수 의견과 목표주가 51,000원을 냈다. 그런데 이 회사 주가는 5월 22일 하루 만에 29.94% 뛰어 102,000원으로 52주 신고가를 새로 썼고, 6월 18일에는 196,800원까지 올라 역대 최고가를 기록했다.
목표가 51,000원은 신고가의 4분의 1 수준이다. 2월 리포트가 틀렸다고 단정할 자료는 없지만, 목표가와 실제 주가 사이의 거리가 유독 크게 벌어진 사례라는 점은 숫자로 확인된다.
흥미로운 건 이 상승이 쭉 직선으로 가지 않았다는 점이다. 6월 29일 기준 거래가는 133,000원으로, 6월 18일 고점보다 이미 32% 내려온 상태였다. 삼화콘덴서 주가전망을 숫자만으로 설명하기 어려운 이유가 여기 있다 — 급등과 되돌림이 같은 달에 함께 있었다.
왜 MLCC 수요가 몰렸나
삼화콘덴서의 핵심 제품은 적층세라믹콘덴서, 줄여서 MLCC다. 전자기기 안에서 전기를 저장하고 흘려보내는 부품인데, 전장용 비중이 매출의 35%를 차지한다. 이 가운데 LG전자 VS(차량용 시스템) 사업부로 나가는 몫이 60%를 넘는다.
여기에 더해 테슬라 전기차의 드라이브 인버터에 들어가는 고부가 구동계 MLCC 공급이 시작됐다. 인포테인먼트 같은 저부가 부품을 넘어 구동계처럼 단가가 높은 영역까지 들어갔다는 의미다.
또 다른 축은 AI 서버다. 데이터센터용 전력 인프라에 들어가는 고용량 MLCC는 수요가 몰려 수급이 타이트해진 상태로 알려져 있다. 공급이 빠듯한 제품을 만드는 회사라는 점이 2026년 실적과 주가 흐름을 함께 설명하는 배경이다.
MLCC 말고도 눈여겨볼 제품이 있다. 삼화콘덴서는 전기차 인버터와 에너지저장장치(ESS)에 쓰이는 DC-Link 커패시터도 만든다. 둘 다 고전압을 다루는 부품이라 전동화 흐름을 그대로 타는 매출원이다. 산업용 수요(매출의 25%)도 꾸준해, 전장 한 축에만 기대는 구조는 아니라는 점도 실적표에서 확인된다.
하반기 변수 — 용인 신규 라인
2026년 하반기부터 용인에 새 생산라인이 가동에 들어가는 것으로 전해진다. 그 전까지는 주문이 밀려도 찍어낼 캐파가 부족했던 구간이었는데, 새 라인이 돌면 그 제약이 풀린다는 뜻이다.
다만 새 라인이 실제로 매출에 얼마나 반영될지는 가동 이후 분기 실적이 나와야 확인된다. 삼화콘덴서 주가전망에 관심이 있다면 다음 분기 실적 발표에서 캐파 증설 효과가 숫자로 찍히는지를 보는 게 리포트 한 장보다 확실하다.
정리하면 2026년 삼화콘덴서는 전장·AI 서버용 MLCC 수요 증가, 8개 분기 만의 두 자릿수 영업이익률 회복, 그리고 급등과 되돌림이 섞인 주가 흐름을 동시에 보여줬다. 목표가와 실제 주가의 괴리, 하반기 증설 효과는 다음 실적에서 다시 확인해야 할 숫자다.
자주 묻는 질문
삼화콘덴서는 어떤 회사인가요?
적층세라믹콘덴서(MLCC)와 DC-Link 커패시터를 만드는 국내 콘덴서 제조사다. 전장·산업·디스플레이·가전용 부품을 두루 공급한다.
삼화콘덴서 주가전망에서 가장 중요한 숫자는 뭔가요?
2분기 영업이익률 10.4%(8개 분기 만의 두 자릿수 회복)와 2026년 6월 29일 기준 연초 대비 345.56% 상승률(코스피 전체 5위) 두 가지다. 전자는 실적, 후자는 시장 평가를 보여준다.
목표주가 51,000원은 지금도 유효한가요?
2026년 2월 23일 발표된 수치로, 그 뒤 주가가 196,800원까지 올랐다가 다시 내려오는 과정을 거쳤다. 괴리가 커 그대로 적용하기는 어렵고, 새 리포트가 나오는지 확인이 필요하다.
DC-Link 커패시터는 MLCC와 다른 제품인가요?
맞다. MLCC는 소형 전자부품에 들어가는 적층형 콘덴서고, DC-Link 커패시터는 전기차 인버터·ESS처럼 고전압을 다루는 큰 부품이다. 삼화콘덴서는 두 제품을 함께 생산한다.